С данък „свръхпечалба“ ще се облагат не само вериги, а и дистрибутори на храни
С данък „свръхпечалба“ ще се облагат не само веригите за храни, а и вносители и дистрибутори. Това излиза от промените в Закона за корпоративното подоходно облагане (ЗКПО) спрямо първоначалната версия, лансирана за обществено обсъждане преди месец.
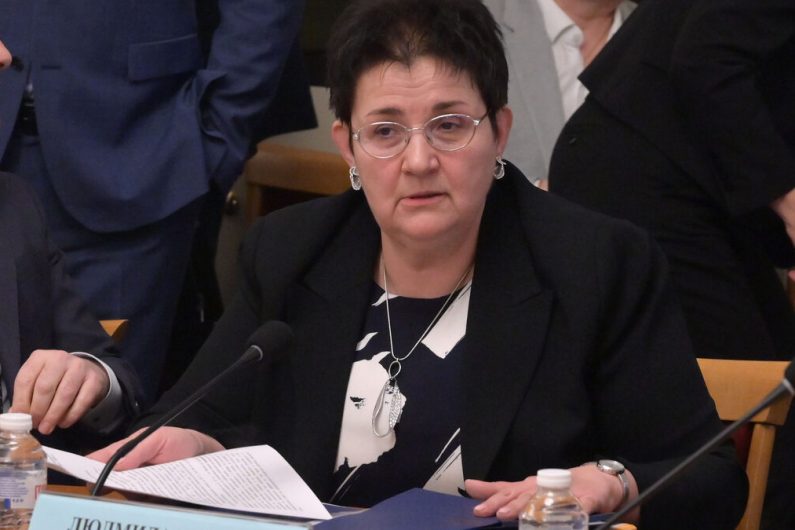
Това косвено беше потвърдено и от думите на зам. финансовия министър Людмила Петкова при обсъждането на данъчните закони в ресорната парламентарна бюджетна комисия. При поисканата разбивка от депутатите колко допълнителен данък се очаква от отделните икономически сектори тя включи и търговци на едро със сумата 261 млн. евро – повече отколкото се очаква за веригите.
Всяка думичка има значение
Промяната е в обхвата на данъчно задължените лица: в първоначалната версия се предвиждаше облагане на „свръхпечалбата“ да има при „лица, регистрирани като търговци и извършващи стопанска дейност в не по-малко от пет обекта за търговия с храни към 1 януари 2027 г., осъществяващи дейност в съответствие с изискванията на Закона за храните“.
След публикуването на проекта веднага заваляха критики. Например така разписан, данъкът трябваше да е за всички вериги, в които се предлагат храни, като бензиностанциите. Освен това заваляха и популистки доводи, че може да бъдат задушени дребни регионални вериги. Затова и беше анонсирано, че ще има редакции и ще бъдат обхванати само вериги с основна дейност търговия с храни и ще се сложи праг от минимум 5 млн. евро оборот.
Във финалния вариант, внесен в парламента, има и още една ключова редакция, която разширява кръга. В крайна сметка той гласи „лица, регистрирани като търговци с основна дейност търговия с храни, извършвана в съответствие с изискванията на Закона за храните, с нетни приходи от продажби за 2026 г. не по-малко от 5 млн. евро към 31 декември 2026 г.“ и в него липсва изискването дейността да се извършва „в не по-малко от пет обекта за търговия с храни“.
Така практически текстът обхваща и всички търговци на едро с храни, което, съдейки по разчетите на финансовото министерство, не е недоглеждане, а търсен ефект.
„Компаниите много бързо ще се ориентират към пренасочване на печалбата, това не е сложно, има много начини, много алтернативи. Предвиденото облагане е огромно. Ако една компания печели, това не е защото има свръхмарж, а защото се развива. С този данък държавата сякаш иска да спре ръста на икономиката“, коментира за „Капитал“ търговец на храни, който попада в обхвата на предложеното от финансовото министерство.
„Ако този данък влезе в сила, търговците ще вдигнат надценката, това ще се отрази на цените и в крайна сметка ще напомпа инфлацията“, казва друг търговец на едро на храни. „При търговеца на едро на храни надценката към борсата е 10%, а в същото време надценките при промишлените стоки са нечовешки“, твърди друг търговец на едро с храни.
Друга любопитна разлика между преди и след редакцията е, че от обхвата на данъка отпадат презастрахователите, като в България има реално само един, през който минава голяма част от презастраховането за района – на италианската група Generali.
Основната цел вече не са банките
В проектобюджета е дадено само общо число на очакваните постъпления от еднократния данък свръхпечалба. Сега Петкова за пръв път даде разбивка. „Най-голяма сума се очаква от банките – 318 млн. евро, но те вече са изплатили 90% от нея чрез авансовия данък, който преведоха миналата година“, казва тя, цитирана от „Сега“. Това само по себе си е интересно, като не е ясно каква е взаимовръзката и защо тогава сумата е заложена като очаквана за 2027 г.
На следващо място по уверенията на зам.-министърката са търговците на дребно, от които се очакват 167 млн. евро допълнителен данък, а от търговци на едро – 261 млн. евро. Или сумарно сектор търговия с храни трябва да донесе над половината от извънредния данък.
С по-малки суми са заложени мобилните оператори – 53 млн. евро, и обменните бюра – 70 млн. евро, като за последните не е много ясно откъде би дошла свръхпечалба, предвид че след приемането на еврото би трябвало оборотите им да са чувствително намалели. Петкова не посочи данни за застрахователите и фирмите за бързи кредити.
Новият механизъм срещу укриване
Основният механизъм на данъка се запазва. За целта ще се взема печалбата за 2027 г. и от нея ще се изважда средната печалба за 2020 – 2025 г., увеличена с 20%. Върху тази разлика ще се налага 33% данък.
Промененият момент е механизмът да се избегне изкуствено занижаване за 2027 г. Това ще става чрез контролен индикатор – счетоводна печалба към нетни приходи от продажби (НПП). Когато за 2027 г. той е по-нисък от тези за 2025 и 2026 г., ще се взема НПП за 2027 г., умножена по най-високата стойност на индикатора за предходните две години. Така практически каквато и да е печалбата за 2027 г., се прилага маржът от 2025 или 2026 г. (който е по-висок).
Другата очаквана промяна е, че се дава право на фирмите целево да си приспаднат до 30% от данъка, за което могат да се възползват до 2030 г. Сумата трябва да се насочи за поддържане на капиталови буфери и резерви съгласно изискванията на нормативен акт (реално това е насочено към банките), за увеличаване на капитала, придобиване на материални или нематериални активи, както и за покупки на ДЦК.